

Un chèque mal rempli, c'est un chèque qui revient. Et un chèque qui revient, c'est trois semaines de retard, un appel à votre banque, et parfois des frais pour un motif que personne ne vous avait expliqué. J'ai vu le cas de trop près : une amie avait écrit son montant en lettres sans les centimes, le bénéficiaire a encaissé un euro de moins, et la banque a bloqué le dépôt. Voilà pourquoi je préfère expliquer la procédure en détail plutôt que de laisser chacun improviser avec une formule BNP Paribas entre les mains.
Points clés à retenir
- Sur un chèque BNP Paribas, vous devez remplir à la main : le bénéficiaire, le montant en chiffres, le montant en lettres, le lieu et la date, puis signer.
- Le montant en chiffres se met dans la case à droite, le montant en lettres sur la ligne à gauche — et les centimes se reportent dans les deux.
- Stylo à encre noire non effaçable uniquement. Aucun blanc, aucune rature, sinon le chèque peut être refusé à l'encaissement.
- Au dos : signature, éventuellement la mention « à l'ordre de » ou « pour encaissement » selon que vous endossez ou cédez le chèque.
- Un chèque de banque se signe aussi au dos quand vous le déposez sur votre compte.
- Un chèque post-daté n'est pas encaissable avant la date inscrite : votre banque le traitera à la date prévue.
Remplir un chèque BNP Paribas sans se tromper : la zone par zone
La formule BNP Paribas ressemble à la plupart des chèques français, mais l'emplacement des zones a son importance : si vous écrivez dans le mauvais cadre, votre conseiller peut vous appeler pour vérifier que ce n'est pas une fraude. Et un appel de vérification, dans le meilleur des cas, c'est deux jours de retard sur un paiement.
Ce qui est déjà imprimé, ce que vous devez écrire
Posez le chèque devant vous, face avant vers le haut. Le mot « chèque », le nom de la banque, le lieu de paiement, les coordonnées du titulaire et le numéro de compte figurent déjà. Vous n'y touchez pas. Ce qui reste à compléter, c'est le bloc central et la ligne du bas.
Concrètement, voilà l'ordre dans lequel je procède — et je le fais toujours dans cet ordre parce qu'une fois la signature apposée, je considère le chèque comme figé :
- Le bénéficiaire : nom et prénom, ou raison sociale si c'est une entreprise. Écrivez lisiblement, sans abréviation farfelue. « M. Dupont » passe. « Dpt » peut poser question.
- Le montant en chiffres, dans la case à droite du chèque, avec les centimes séparés par une virgule. Écrivez par exemple 250,00 et non 250 — le « 00 » empêche qu'on ajoute des chiffres derrière.
- Le montant en lettres, sur la ligne qui commence souvent par « Payez contre ce chèque ». Vous écrivez « deux cent cinquante euros » en toutes lettres, et vous complétez avec les centimes (« et cinquante centimes »).
- Le lieu et la date : la ville où vous signez, puis le jour, le mois et l'année. La date doit être réelle, pas une date future — sauf si vous voulez volontairement post-dater, on y revient.
- La signature, en bas à droite, identique à celle de votre carte d'identité bancaire. C'est cette signature qui engage votre compte.
Le piège du montant en lettres et en chiffres
Si les deux montants divergent, la banque se fie généralement au montant écrit en lettres, mais elle peut aussi refuser le chèque et le retourner au bénéficiaire. Dans les deux cas, vous perdez du temps. La règle que j'applique : je rédige le montant en lettres d'abord, puis je recopie le même chiffre dans la case. Jamais l'inverse. Ça évite de se tromper de zéro.
Pour les centimes, écrivez-les en chiffres dans la case, mais aussi en lettres sur la ligne. Un chèque de 199,90 € doit indiquer « cent quatre-vingt-dix-neuf euros et quatre-vingt-dix centimes ». Si vous omettez les centimes en lettres, le bénéficiaire peut encaisser 199 € et vous perdrez 0,90 € — pas dramatique, mais sur un virement important, ça peut faire désordre.
Rature, blanc, date oubliée : que faire ?
Un chèque raturé, un blanc, un montant corrigé au correcteur blanc : la banque peut le rejeter à l'encaissement, c'est-à-dire quand le bénéficiaire le présente. Vous ne le saurez qu'après coup. Ma règle personnelle : si je me trompe, je déchire et j'en refais un. C'est plus rapide que de négocier avec un service de fraude.
Si vous oubliez la date, le chèque n'est pas nul pour autant. Mais le bénéficiaire peut le compléter et vous n'aurez aucun recours sur la date. Écrivez-la à chaque fois, même si ça vous semble évident.
Le dos du chèque : comment l'encaisser sans accroc
La face avant, c'est la moitié du travail. La face arrière, c'est celle que les gens bâclent — et c'est justement là que se jouent les blocages d'encaissement.
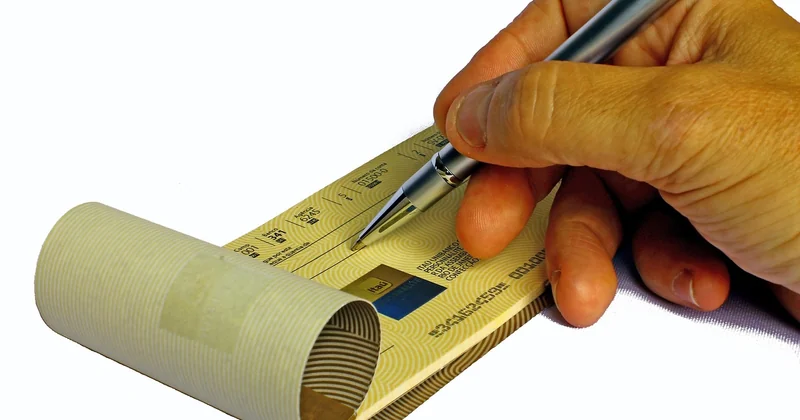
Comment remplir le dos d'un chèque pour l'encaisser ?
Vous signez au dos, dans la zone prévue à cet effet, en général un rectangle blanc en haut du verso. Cette signature s'appelle un endossement. Elle prouve que vous transférez le droit d'encaisser le chèque à la personne qui le présente.
Trois situations, et la mention change :
- Vous déposez le chèque sur votre propre compte : signature seule, c'est suffisant. La banque l'identifie comme un endossement de dépôt.
- Vous remettez le chèque à quelqu'un d'autre : écrivez « à l'ordre de [nom du bénéficiaire] » au-dessus de votre signature.
- Vous remettez le chèque à une banque pour encaissement sans qu'il soit crédité sur un compte précis : mention « pour encaissement » ou « pour crédit en compte ».
Dans tous les cas, la signature doit être identique à celle de la face avant. Une signature différente, même légèrement, peut déclencher une vérification manuelle par le service fraude de la BNP. J'en ai fait l'expérience il y a quelques années : une signature un peu rapide, et mon chèque a été bloqué trois jours.
Qu'est-ce qu'il faut noter derrière un chèque ?
La signature, le nom du bénéficiaire quand vous endossez, et éventuellement votre numéro de compte si la banque le demande. Rien d'autre. Un chèque n'est pas un formulaire : plus vous écrivez, plus vous exposez d'informations personnelles sur un document qui circule physiquement.
Un point que beaucoup ignorent : si vous encaissez le chèque au guichet, votre conseiller peut vous demander de noter votre numéro de compte au dos pour un crédit direct. C'est normal. Pas de numéro de carte, pas de code, pas de date de naissance — ça ne se fait pas.
Le cas du chèque de banque BNP
Un chèque de banque, c'est un chèque émis par la banque elle-même, à votre demande, pour un montant précis. Il garantit au bénéficiaire que les fonds sont disponibles : la banque les a bloqués avant de le rédiger. C'est ce qu'on utilise pour un achat immobilier, une voiture, un notaire.
Est-il nécessaire de signer au dos d'un chèque de banque ?
Oui, quand vous le déposez sur votre compte. Le chèque de banque est établi à votre nom si vous êtes le destinataire : vous devez donc l'endosser comme n'importe quel autre chèque, en signant au dos, parce que c'est vous qui en transférez la propriété à votre banque pour qu'elle le crédite.
À l'inverse, si vous êtes celui qui a demandé le chèque de banque pour le remettre à un tiers (par exemple un vendeur de voiture), vous le remettez en main propre ou par courrier, sans avoir à le signer au dos : vous êtes l'émetteur, pas le bénéficiaire. La signature au dos, c'est le fait du bénéficiaire qui encaisse.
Délai et validité
Un chèque classique a une durée de validité d'un an et huit jours à compter de sa date d'émission. Passé ce délai, la banque du bénéficiaire peut le refuser. Pour un chèque de banque, le délai d'émission est généralement plus court côté BNP — comptez quelques jours ouvrés pour l'établir, le temps de bloquer les fonds.
Ce que je conseille : ne laissez jamais traîner un chèque de banque dans un tiroir. Il porte une date, et cette date court contre vous.
Remplir ou encaisser : les deux faces à ne pas confondre
Une comparaison rapide, parce que la confusion entre ce que vous remplissez (face avant) et ce que vous signez (face arrière) est la source d'erreur la plus fréquente.
| Élément | Où | Qui le remplit | Obligatoire ? |
|---|---|---|---|
| Bénéficiaire | Face avant | Le tireur (vous) | Oui |
| Montant en chiffres | Face avant, case à droite | Le tireur | Oui |
| Montant en lettres | Face avant, ligne de gauche | Le tireur | Oui |
| Lieu et date | Face avant | Le tireur | Oui |
| Signature du tireur | Face avant, bas | Le tireur | Oui |
| Endossement (signature) | Face arrière | Le bénéficiaire qui encaisse | Oui, au dépôt |
| Mention « à l'ordre de » | Face arrière | Le bénéficiaire | Seulement en cas de cession |
Trois subtilités que j'aurais aimé connaître plus tôt
Le chèque post-daté
Un chèque daté du mois prochain n'est pas nul. Mais il n'est pas encaissable avant la date inscrite : la banque du bénéficiaire le traitera à cette date. Le problème, c'est que rien ne garantit qu'il sera effectivement présenté le jour dit — et si le bénéficiaire le dépose plus tôt, votre banque peut le refuser. Le chèque post-daté est une pratique tolérée, pas une garantie.
Déposer un chèque au distributeur ou via l'appli
La BNP permet le dépôt en agence, mais aussi, sur certaines formules, via l'application de banque en ligne pour les petits montants. Je l'ai fait pour un remboursement de 45 € il y a deux ans : scan du recto et du verso, validation, et le chèque a été crédité en 48 heures. Attention : vous devez quand même conserver le chèque physique plusieurs semaines après le scan, au cas où. Certains automates acceptent les chèques avec une enveloppe fournie par l'agence — vérifiez auprès de votre conseiller.
Chèque rejeté : ce qui se passe côté BNP
Un chèque sans provision déclenche des frais, et si vous êtes en découvert non autorisé, vous cumulez l'amende et les agios. Le montant exact dépend de votre contrat BNP. Le conseil que je donne à chaque fois : appelez votre banque avant que le chèque soit présenté si vous savez qu'il ne passera pas. Un arrangement verbal vaut mieux qu'un rejet automatique inscrit à votre dossier.
Enfin, une idée reçue à démolir : un chèque n'est pas « annulable » à la demande. Faire opposition sur un chèque est un acte grave, qui n'est autorisé que dans des cas limités (perte, vol, utilisation frauduleuse). Pas question de faire opposition simplement parce qu'on regrette son achat.
Le chèque papier reste un objet un peu anachronique en 2026. Mais tant qu'il existe, autant le remplir correctement du premier coup. La prochaine fois que vous avez une formule BNP entre les mains, posez-la bien à plat, prenez un stylo noir, et remplissez dans l'ordre : bénéficiaire, chiffres, lettres, lieu, date, signature. Six lignes. Rien de plus.


